1. Lịch sử và bối cảnh phát triển của ESG
1. Khởi nguồn đầu thập niên 2000
- Năm 2004, Liên Hợp Quốc công bố báo cáo Who Cares Wins, do Tổng Thư ký Kofi Annan khởi xướng, kêu gọi tích hợp các yếu tố môi trường, xã hội và quản trị vào phân tích đầu tư nhằm giảm thiểu rủi ro và tối ưu hóa giá trị dài hạn.
- Tiếp nối, Principles for Responsible Investment (PRI) ra đời năm 2006, thúc đẩy hơn 4.000 nhà đầu tư toàn cầu cam kết tuân thủ sáu nguyên tắc đầu tư có trách nhiệm, qua đó ESG dần trở thành chuẩn mực quốc tế.
2. Tăng tốc vào cuối thập niên 2010
- Các phong trào CSR (Corporate Social Responsibility) và EHS (Environmental, Health, Safety) từ thập niên 1980–1990 dần mở rộng thành ESG, nhấn mạnh không chỉ giảm thiểu tác động môi trường mà còn quản lý rủi ro xã hội và củng cố cơ chế quản trị minh bạch.
- Sự ra đời của TCFD (Task Force on Climate-related Financial Disclosures) năm 2017 thúc đẩy doanh nghiệp công bố rủi ro và cơ hội liên quan biến đổi khí hậu, với tỉ lệ công ty tuân thủ tăng từ 73% năm 2022 lên 82% năm 2023 (xét ít nhất một trong 11 khuyến nghị).
2. Khung báo cáo và tiêu chuẩn ESG
2.1 GRI, SASB và TCFD
- GRI (Global Reporting Initiative): Tiêu chuẩn toàn diện, nguyên tắc định hướng, bao quát hầu hết khía cạnh môi trường – xã hội – quản trị, phù hợp với đa dạng ngành và quy mô doanh nghiệp
- SASB (Sustainability Accounting Standards Board): Tập trung vào các vấn đề “vật chất” (materiality) ngành– cụ thể từng lĩnh vực như năng lượng, tài chính, tiêu dùng…, giúp nhà đầu tư so sánh giữa các công ty cùng ngành
- TCFD: Chuyên sâu về rủi ro và cơ hội khí hậu, khuyến nghị bốn hạng mục chính: quản trị, chiến lược, quản lý rủi ro, chỉ số & mục tiêu
2.2 Các chuẩn mực mới và tương lai
- IFRS S1/S2 (thay thế SASB từ 2024): Chuẩn mực báo cáo bền vững toàn cầu, chuẩn hóa dữ liệu ESG (S1) và khí hậu (S2), tạo khung pháp lý chặt chẽ hơn cho doanh nghiệp niêm yết.
- EU CSRD (bắt buộc từ 2025): Yêu cầu các công ty lớn (trên 250 nhân viên hoặc doanh thu >40 triệu EUR) phải công bố báo cáo bền vững theo chuẩn châu Âu.
3. Các chỉ số và phương pháp đo lường
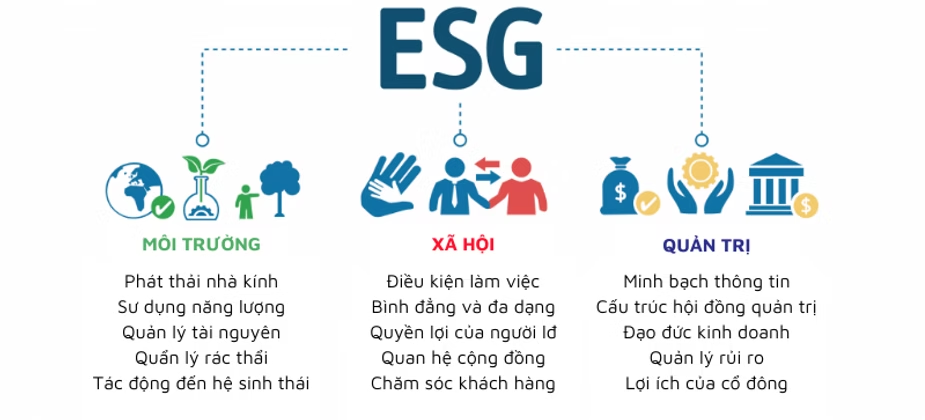
- Khí thải nhà kính (GHG Emissions)
- Phân loại Scope 1, 2, 3 theo chuẩn GHG Protocol.
- Tiêu thụ và tái chế tài nguyên
- Năng lượng tái tạo, tỉ lệ tái chế chất thải, lượng nước tái sử dụng.
- Chỉ số xã hội
- Tỉ lệ đa dạng & hòa nhập (DE&I), tỉ lệ tai nạn lao động, đào tạo & phát triển nhân viên.
- Chỉ số quản trị
- Tỉ lệ hội đồng độc lập, cơ cấu thù lao, minh bạch trong báo cáo tài chính, tỉ lệ kiện tụng pháp lý.
Lưu ý: Việc thiếu tiêu chuẩn hóa dữ liệu và phương pháp thu thập dẫn đến khó so sánh và làm tăng rủi ro greenwashing.
4. Lợi ích khi áp dụng ESG
4.1 Hiệu suất tài chính và giá trị cổ đông
- “ESG Premium” của McKinsey: 83% lãnh đạo C-suite và chuyên gia đầu tư tin rằng chương trình ESG đóng góp tích cực đến giá trị doanh nghiệp
- Nghiên cứu của McKinsey chỉ ra: công ty kiên trì theo đuổi cả tăng trưởng lợi nhuận và cải thiện ESG thường có tổng lợi suất cổ đông (TSR) cao hơn trung bình ngành
4.2 Thu hút đầu tư bền vững
- Theo PwC, tài sản quản lý liên quan ESG sẽ đạt 33,9 nghìn tỷ USD năm 2026, tăng 84% so với 2021 và chiếm 21,5% tổng AUM toàn cầu
- Ở Mỹ, AUM ESG dự kiến lên 10,5 nghìn tỷ USD năm 2026, từ mức 4,5 nghìn tỷ USD năm 2021
4.3 Giảm thiểu rủi ro và chi phí vận hành
- Doanh nghiệp ESG cao ít chịu cú sốc thị trường khi có biến động kinh tế, với mức giảm giá cổ phiếu thấp hơn 30% so với công ty ESG thấp trong khủng hoảng .
- Tiết kiệm chi phí dài hạn qua tối ưu hóa năng lượng và nguyên vật liệu.
4.4 Uy tín thương hiệu và thị phần
- 81% người tiêu dùng toàn cầu sẵn sàng trả thêm cho sản phẩm bền vững; 83% đánh giá tốt hơn doanh nghiệp có trách nhiệm với môi trường .
5. Thách thức và rủi ro
- Greenwashing
- DWS (Deutsche Asset Management) bị phạt €25 triệu tại Đức và trả $19 triệu cho SEC Mỹ vì quảng cáo quá mức ESG
- Các thương hiệu như Volkswagen (Dieselgate), Shell, H&M, Ryanair… bị chỉ trích vì quảng cáo sai lệch nỗ lực xanh
- Thiếu dữ liệu đáng tin cậy
- Tỉ lệ doanh nghiệp báo cáo đầy đủ TCFD (11/11 khuyến nghị) mới chỉ 2–4% toàn cầu
- Chi phí tuân thủ cao
- Việc chuẩn bị báo cáo CSRD, IFRS S1/S2, kiểm toán ESG có thể tốn hàng trăm nghìn đến triệu USD mỗi năm đối với doanh nghiệp lớn.
- Cân bằng giữa lợi nhuận ngắn hạn và đầu tư bền vững
- Doanh nghiệp lo ngại đầu tư ESG làm giảm lợi nhuận trước mắt, đặc biệt với cổ đông trọng lợi nhuận ngắn hạn.
6. Hướng dẫn triển khai chiến lược ESG
- Lãnh đạo cam kết và văn hóa
- Hội đồng quản trị và Ban Giám đốc phải đặt ESG vào mục tiêu chiến lược, xây dựng KPI ESG gắn với thưởng/phạt.
- Khung quản lý rủi ro tích hợp
- Lồng ghép phân tích rủi ro ESG vào quy trình đánh giá và quản lý rủi ro tổng thể.
- Thu thập – Tính toán – Báo cáo dữ liệu
- Xây dựng hệ thống ERP/BI tự động thu thập số liệu môi trường, xã hội; áp dụng chuẩn GRI/SASB/TCFD; kiểm toán bên ngoài.
- Giao tiếp minh bạch
- Công bố báo cáo bền vững định kỳ, tương tác với nhà đầu tư, khách hàng và cộng đồng qua kênh chuyên biệt (website, báo cáo tích hợp, webinars).
- Đổi mới sản phẩm – dịch vụ
- Phát triển sản phẩm xanh, chuỗi cung ứng bền vững, vòng đời sản phẩm (cradle-to-cradle).
7. Xu hướng tương lai
- Tăng quyền lực của nhà đầu tư tổ chức: Quỹ hưu trí, sovereign wealth funds đòi hỏi dữ liệu ESG chính xác, minh bạch hơn.
- Chuẩn mực báo cáo toàn cầu: IFRS S1/S2, EFRAG ESRS (EU) sẽ hợp nhất nhiều chuẩn hiện hành, giảm rối rắm cho doanh nghiệp đa quốc gia.
- Công nghệ hỗ trợ: Blockchain, AI giúp thu thập, xác thực dữ liệu ESG theo thời gian thực.
- Mở rộng phạm vi ESG: Chú trọng thêm khía cạnh tác động sinh thái (biodiversity), quyền con người trong chuỗi cung ứng, an ninh mạng.
Kết luận
ESG không chỉ là “chiếc đồng hồ thần” cho giá trị bền vững của doanh nghiệp mà còn là tấm khiên bảo vệ trước biến động thị trường, pháp lý và yêu cầu xã hội. Đầu tư ESG chính là đầu tư cho tương lai – nơi lợi ích kinh tế, trách nhiệm xã hội và bảo vệ môi trường song hành. Doanh nghiệp nào nhận diện đúng cơ hội, chủ động quản trị và minh bạch sẽ gặt hái lợi thế cạnh tranh bền vững.
Nguồn tham khảo
- ESG Là Gì & Làm Thế Nào Để Doanh Nghiệp Của Bạn Dẫn Đầu? ↗ (truy cập 2025-06-22)