Mục lục
##
Tổng quan và nguồn gốc
| Mục | Thông tin |
|---|---|
| Tên tiếng Việt | Khung đo lường đầu tư cộng đồng B4SI (Doanh nghiệp vì tác động xã hội) |
| Tên tiếng Anh | B4SI – Business for Societal Impact (trước đây: LBG – London Benchmarking Group) |
| Đơn vị ban hành/quản lý | Mạng lưới B4SI do SLR Consulting (công ty mẹ, sau khi tiếp nhận Corporate Citizenship) hỗ trợ vận hành, cùng cộng đồng doanh nghiệp thành viên toàn cầu. |
| Bản chất | Khung đo lường và chuẩn so sánh (benchmark) cho đầu tư cộng đồng; có dịch vụ xác minh dữ liệu của thành viên. |
| Phạm vi tham chiếu | Đóng góp tự nguyện của doanh nghiệp cho cộng đồng (tiền, thời gian, hiện vật); mở rộng sang mua sắm vì tác động xã hội và đổi mới kinh doanh vì tác động xã hội. |
Khung được hình thành từ năm 1994 với tên London Benchmarking Group (LBG), do các doanh nghiệp lớn của Anh lập ra để đo đầu tư cộng đồng nhất quán. Năm 2020, LBG đổi tên thành B4SI và mở rộng sang ba con đường tạo tác động: đầu tư cộng đồng, mua sắm vì tác động xã hội, đổi mới kinh doanh vì tác động xã hội.
Mục đích và cấu trúc chính
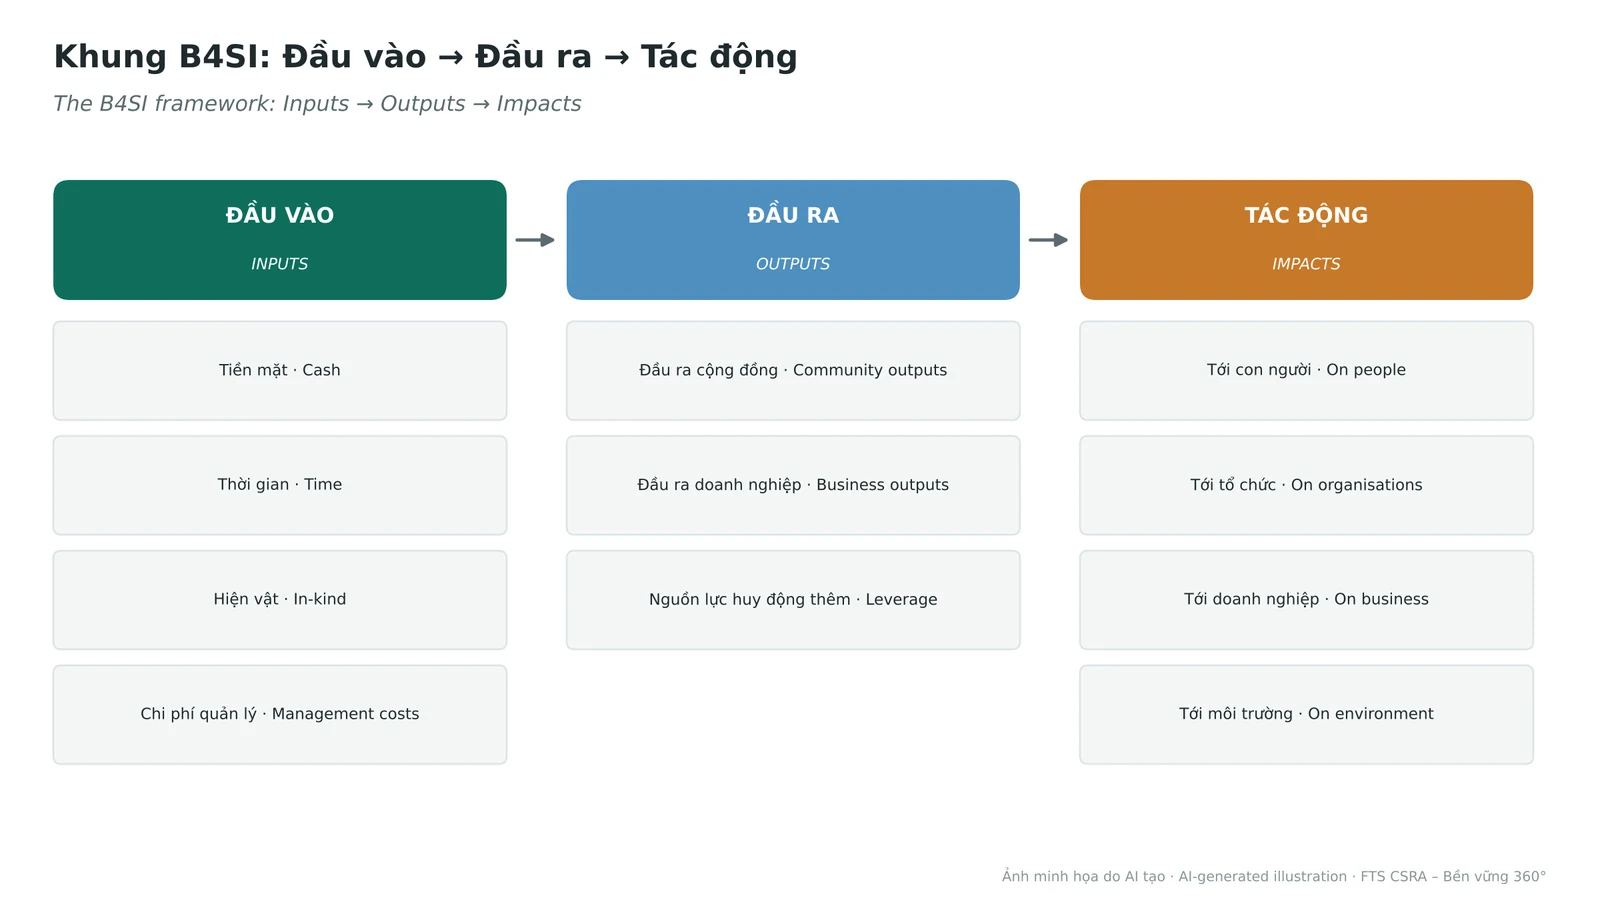
Mục đích: giúp doanh nghiệp đo đầy đủ đóng góp, so sánh với doanh nghiệp khác và chứng minh tác động thay vì chỉ báo cáo số tiền đã chi. Cấu trúc theo logic Đầu vào → Đầu ra → Tác động:
2.1. Các hạng mục đo lường
| Hạng mục | Nội dung đo lường |
|---|---|
| ĐẦU VÀO – đóng góp bằng gì | |
| Tiền mặt (Cash) | Tài trợ, quyên góp, tài trợ sự kiện, đóng góp cho quỹ |
| Thời gian (Time) | Giờ tình nguyện của nhân viên trong giờ làm việc (quy đổi theo chi phí lương) |
| Hiện vật (In-kind) | Sản phẩm, thiết bị, dịch vụ pro bono, mặt bằng (theo giá vốn) |
| Chi phí quản lý (Management costs) | Chi phí vận hành chương trình cộng đồng (nhân sự, truyền thông) |
| ĐẦU RA – điều gì đã diễn ra | |
| Đầu ra cộng đồng (Community outputs) | Số người được hỗ trợ, số tổ chức cộng đồng được hỗ trợ |
| Đầu ra doanh nghiệp (Business outputs) | Số nhân viên tham gia, khách hàng, nhà cung cấp được tiếp cận, truyền thông |
| Nguồn lực huy động thêm (Leverage) | Đóng góp thêm từ nhân viên, khách hàng, đối tác nhờ chương trình |
| TÁC ĐỘNG – điều gì đã thay đổi | |
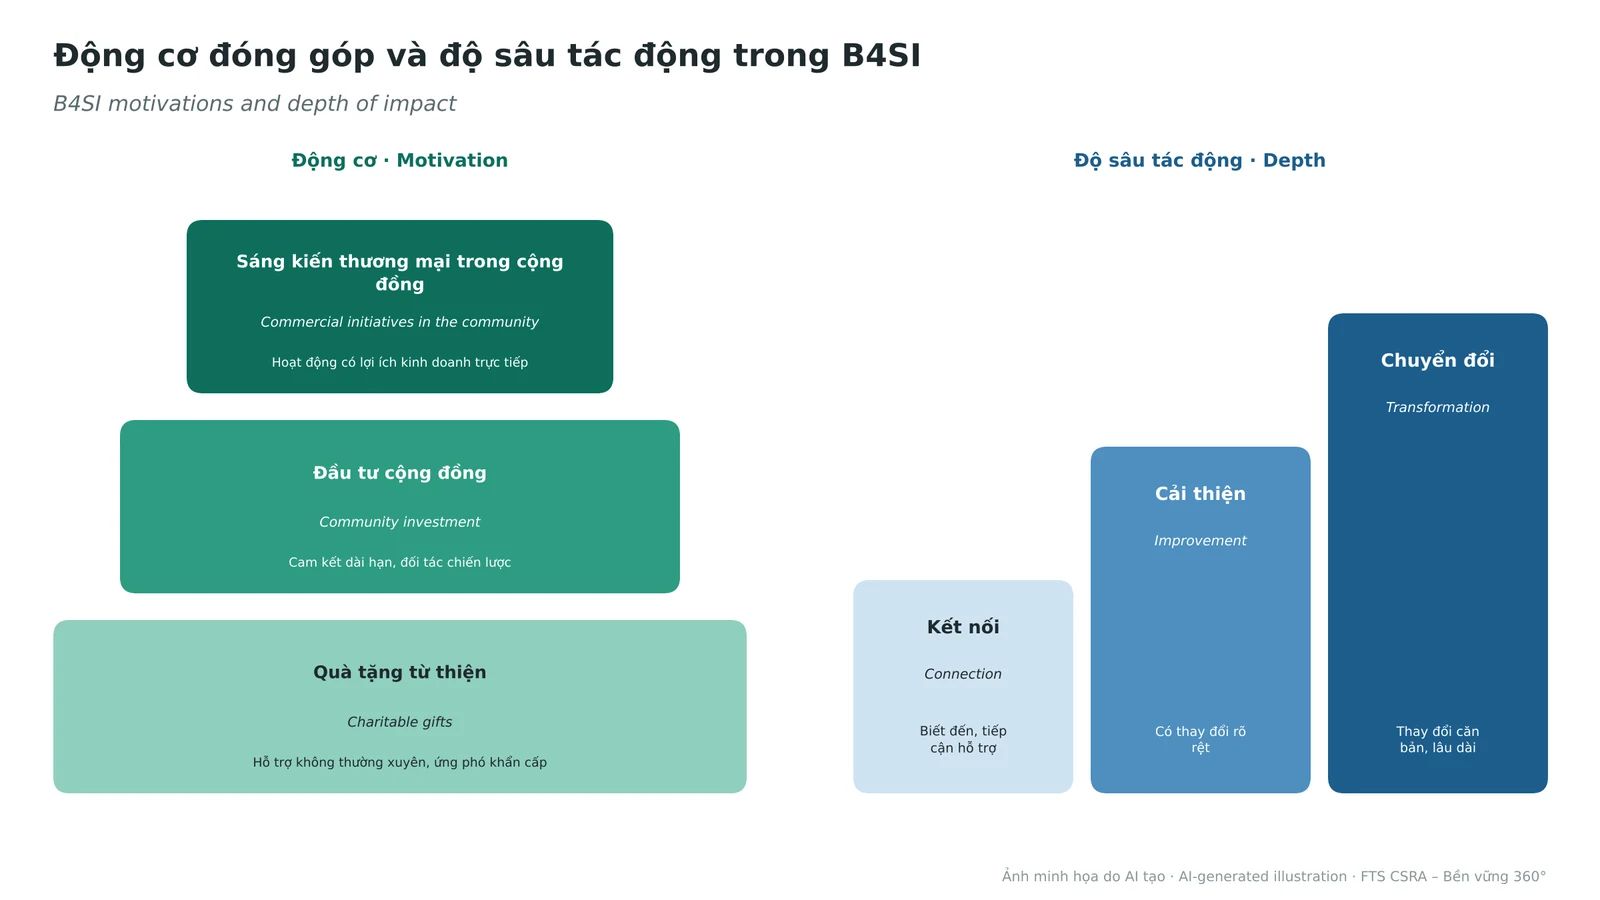
| Tới con người (On people) | Độ sâu: kết nối – cải thiện – chuyển đổi; Loại: thay đổi hành vi, thái độ; kỹ năng; chất lượng cuộc sống |
| Tới tổ chức (On organisations) | Dịch vụ mới/cải thiện, phục vụ thêm người, cải thiện quản lý, năng lực đội ngũ |
| Tới doanh nghiệp (On business) | Kỹ năng, sự gắn kết, niềm tự hào của nhân viên; quan hệ bên liên quan; uy tín |
| Tới môi trường (On environment) | Thay đổi về hành vi, kết quả môi trường từ chương trình |
2.2. Ba nhóm động cơ đóng góp
| Động cơ | Định nghĩa |
|---|---|
| Quà tặng từ thiện (Charitable gifts) | Hỗ trợ không thường xuyên, đáp ứng yêu cầu của tổ chức thiện nguyện, cứu trợ khẩn cấp |
| Đầu tư cộng đồng (Community investment) | Cam kết dài hạn, có chiến lược, với đối tác cộng đồng về vấn đề xã hội gắn với doanh nghiệp |
| Sáng kiến thương mại trong cộng đồng (Commercial initiatives in the community) | Hoạt động trong cộng đồng có lợi ích kinh doanh trực tiếp (marketing gắn với cộng đồng, tài trợ thương hiệu) |
2.3. Lĩnh vực đóng góp dùng để phân loại
Giáo dục · Y tế · Phát triển kinh tế · Môi trường · Nghệ thuật, văn hóa · An sinh xã hội · Cứu trợ khẩn cấp · Hỗ trợ khác.
Đối tượng và cách áp dụng
Đối tượng: doanh nghiệp có chương trình cộng đồng, quỹ doanh nghiệp, bộ phận CSR/ESG, doanh nghiệp niêm yết cần số liệu cho báo cáo phát triển bền vững.
- Lập danh mục mọi hoạt động cộng đồng; phân loại theo động cơ và lĩnh vực.
- Quy đổi đầu vào ra giá trị: tiền mặt; thời gian theo chi phí lương; hiện vật theo giá vốn; chi phí quản lý.
- Ghi nhận đầu ra cộng đồng, đầu ra doanh nghiệp và nguồn lực huy động thêm.
- Khảo sát tác động: độ sâu (kết nối, cải thiện, chuyển đổi) và loại thay đổi.
- Báo cáo theo B4SI; có thể đề nghị xác minh độc lập và so sánh với chuẩn chung.
Ví dụ thực hành
Tình huống giả định: Ngân hàng thương mại Q có chương trình “Thư viện cho trường vùng cao” trong năm 2026.
| Hạng mục | Nội dung | Giá trị |
|---|---|---|
| Đầu vào – Tiền mặt | Tài trợ xây 20 thư viện | 4,0 tỷ đồng |
| Đầu vào – Thời gian | 1.200 giờ tình nguyện của nhân viên | 0,3 tỷ đồng (quy đổi lương) |
| Đầu vào – Chi phí quản lý | Nhân sự điều phối, truyền thông | 0,4 tỷ đồng |
| Đầu ra cộng đồng | 20 trường, 6.500 học sinh tiếp cận sách | 6.500 người |
| Nguồn lực huy động thêm | Khách hàng góp sách qua ứng dụng ngân hàng | 0,6 tỷ đồng |
| Tác động tới con người | Khảo sát: 55% học sinh đọc thường xuyên hơn (cải thiện); 8% thay đổi rõ kết quả học tập (chuyển đổi) | Độ sâu |
| Tác động tới doanh nghiệp | 82% nhân viên tham gia tự hào hơn về ngân hàng | Gắn kết |
Chương trình được xếp vào nhóm đầu tư cộng đồng vì là cam kết dài hạn 3 năm với Sở Giáo dục và đối tác địa phương.
Lưu ý khi sử dụng tại Việt Nam
- Tách bạch từ thiện và marketing: tài trợ gắn thương hiệu là “sáng kiến thương mại”, không nên cộng chung vào số liệu từ thiện.
- Giờ tình nguyện: chỉ tính giờ trong thời gian làm việc được trả lương; giờ ngoài giờ ghi nhận là nguồn lực huy động thêm.
- Pháp luật thuế: khoản tài trợ được trừ khi tính thuế thu nhập doanh nghiệp phải đáp ứng điều kiện, hồ sơ theo quy định thuế hiện hành – cần tham khảo bộ phận tài chính.
- Đo tác động thực chất: kết hợp Lý thuyết thay đổi, khảo sát người hưởng lợi; với chương trình lớn có thể dùng SROI.
- Báo cáo: số liệu B4SI phù hợp cho GRI 201-1 (giá trị kinh tế phân phối), GRI 203, GRI 413 và Bộ chỉ số CSI.
Phương pháp & phạm vi phân tích
Nội dung tổng hợp, diễn giải từ FTS Impact Lab và tài liệu cơ quan ban hành; cần kiểm tra phiên bản, nguồn trước công bố.
Nguồn tham khảo
- B4SI – Framework ↗ (truy cập 2026-10-24)
- B4SI Annual Review 2023 ↗ (truy cập 2026-10-24)
- Ví dụ báo cáo xác minh B4SI của doanh nghiệp (Burberry 2023/24) ↗ (truy cập 2026-10-24)
- Đối chiếu: GRI 201, 203, 413; SROI; Lý thuyết thay đổi; Bộ chỉ số CSI (chỉ số I8, S6, S7) (truy cập 2026-10-24)