Mục lục
##
Tổng quan và nguồn gốc
| Mục | Thông tin |
|---|---|
| Tên tiếng Việt | Chuẩn tác động SDG (chuẩn quản trị tác động hướng tới các Mục tiêu Phát triển bền vững) |
| Tên tiếng Anh | UNDP SDG Impact Standards |
| Đơn vị ban hành/quản lý | Chương trình Phát triển Liên Hợp Quốc (UNDP), qua sáng kiến SDG Impact. |
| Bản chất | Chuẩn thực hành tự nguyện về quản trị nội bộ, không phải chuẩn báo cáo hay bộ chỉ số. Có công cụ tự đánh giá, cơ chế đảm bảo và SDG Impact Seal. |
| Phạm vi tham chiếu | Doanh nghiệp, quỹ đầu tư, tổ chức phát hành trái phiếu, tổ chức tài chính phát triển; liên kết SDGs, Năm chiều tác động, GRI, IRIS+. |
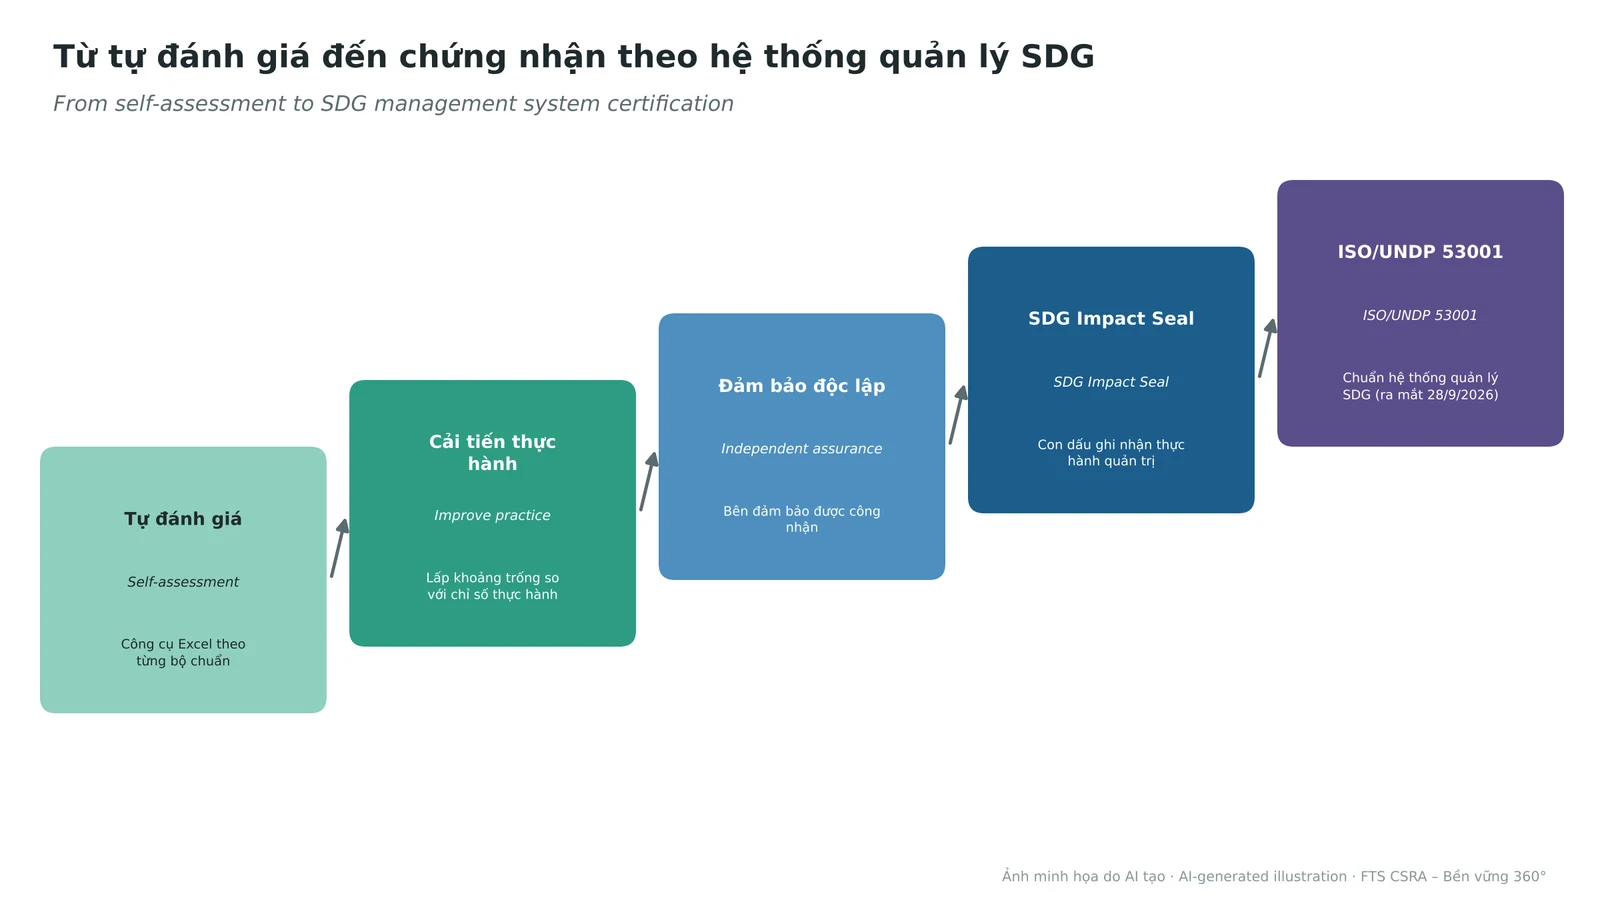
SDG Impact được UNDP khởi xướng năm 2018. Bộ chuẩn cho quỹ đầu tư và trái phiếu ra đời năm 2020–2021, bộ chuẩn cho doanh nghiệp phát hành năm 2021, tài liệu hướng dẫn cập nhật tháng 10/2023. Ngày 28/9/2026, ISO và UNDP ra mắt ISO/UNDP 53001 – Hệ thống quản lý cho các Mục tiêu Phát triển bền vững – Các yêu cầu, chuẩn quốc tế đầu tiên về quản lý đóng góp cho SDGs.
Mục đích và cấu trúc chính
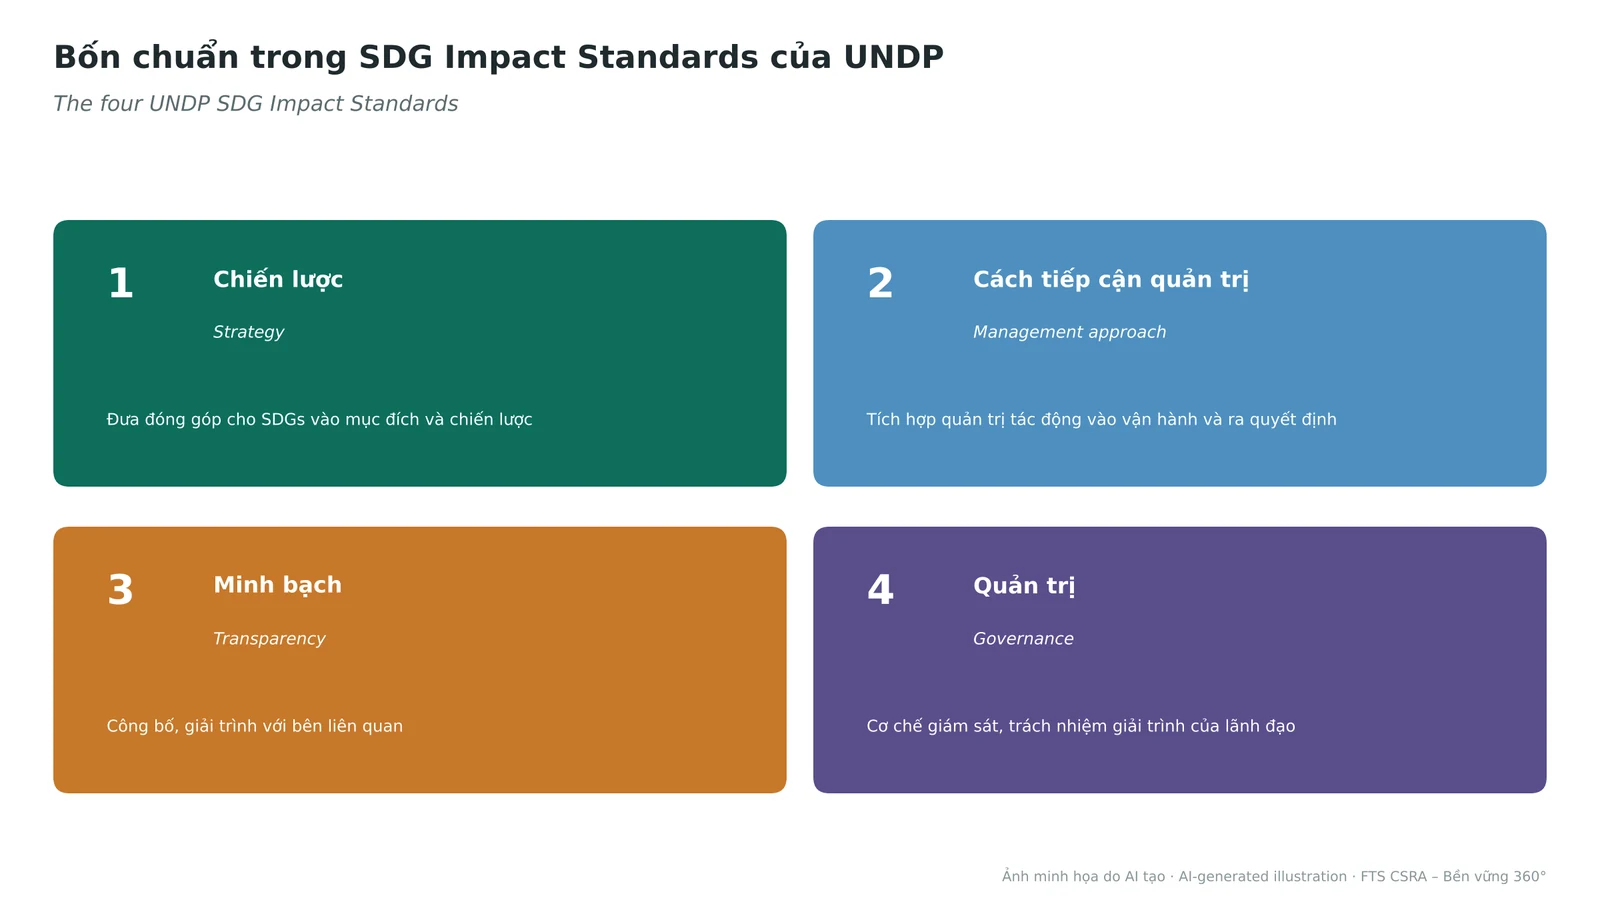
Mục đích: giúp tổ chức đưa phát triển bền vững và SDGs vào cách ra quyết định, để tác động tích cực trở thành một phần của chiến lược, không phải hoạt động bên lề. Mỗi bộ chuẩn có 4 chuẩn: Chiến lược, Cách tiếp cận quản trị, Minh bạch, Quản trị; mỗi chuẩn có các chỉ số thực hành (practice indicators) để tự đánh giá.
2.1. Bốn bộ chuẩn theo đối tượng
| Bộ chuẩn | Đối tượng |
|---|---|
| SDG Impact Standards cho Doanh nghiệp (SDG Impact Standards for Enterprise) | Doanh nghiệp mọi quy mô |
| SDG Impact Standards cho Quỹ đầu tư tư nhân (SDG Impact Standards for Private Equity Funds) | Quỹ đầu tư, nhà quản lý quỹ |
| SDG Impact Standards cho Tổ chức phát hành trái phiếu (SDG Impact Standards for Bond Issuers) | Tổ chức phát hành trái phiếu bền vững, xanh, xã hội |
| Chuẩn OECD-UNDP về tài chính cho phát triển bền vững (OECD-UNDP Impact Standards for Financing Sustainable Development) | Nhà tài trợ, tổ chức tài chính phát triển |
2.2. Nội dung thực hành của bộ chuẩn cho doanh nghiệp
Bảng dưới liệt kê các nội dung hướng dẫn của Chuẩn 1 theo đúng đánh số trong tài liệu hướng dẫn của UNDP (cập nhật 10/2023); với Chuẩn 2–4, FTS CSRA tóm lược nhóm nội dung chính. Khi tự đánh giá, cần dùng đúng chỉ số thực hành trong bộ chuẩn chính thức.
| Mục | Nội dung thực hành |
|---|---|
| Chuẩn 1 – Chiến lược | |
| 1.1.1 | Đưa phát triển bền vững và SDGs vào trung tâm, đóng góp tích cực |
| 1.1.2 | Tính phụ thuộc lẫn nhau giữa các SDGs |
| 1.1.3 | Tôn trọng các bộ nguyên tắc nền tảng: kinh doanh và quyền con người, minh bạch và chống tham nhũng, ranh giới hành tinh, bình đẳng giới; mục tiêu dựa trên khoa học |
| 1.1.4 | Hiểu bối cảnh phát triển bền vững |
| 1.1.5 | Nhận diện bên liên quan |
| 1.1.6 | Xác định tác động trọng yếu |
| 1.1.7 | Mô hình kinh doanh, quan hệ đối tác, hợp tác |
| 1.1.8 | Tích hợp rủi ro và cơ hội bền vững |
| 1.1.9 | Phân tích kịch bản và độ nhạy |
| 1.1.10 | Bảo đảm nguồn lực đầy đủ |
| 1.1.11 | Chiến lược luôn được rà soát, cải tiến liên tục |
| 1.2 | Đặt mục tiêu tác động gắn với mục đích, chiến lược, kỳ vọng bên liên quan và bối cảnh bền vững |
| Chuẩn 2 – Cách tiếp cận quản trị | |
| 2.x | Tích hợp quản trị tác động vào vận hành và ra quyết định: chỉ số, dữ liệu, so sánh với ngưỡng; quản lý tác động tiêu cực; tham gia của bên liên quan; cải tiến liên tục |
| Chuẩn 3 – Minh bạch | |
| 3.x | Công bố cách tiếp cận, mục tiêu, kết quả tác động (tích cực và tiêu cực) cho bên liên quan theo cách dễ tiếp cận, dùng được, có thể so sánh |
| Chuẩn 4 – Quản trị | |
| 4.x | Cơ quan quản trị cam kết, giám sát; trách nhiệm giải trình; thù lao gắn với tác động; văn hóa tổ chức hỗ trợ đóng góp cho SDGs |
Đối tượng và cách áp dụng
Đối tượng: doanh nghiệp có chiến lược ESG, tập đoàn đa ngành, quỹ đầu tư tác động, ngân hàng, tổ chức phát hành trái phiếu xanh, xã hội.
- Tải bộ chuẩn và công cụ tự đánh giá (Excel) phù hợp với loại hình tổ chức.
- Tự đánh giá theo từng chỉ số thực hành; xác định khoảng trống.
- Xây dựng kế hoạch cải tiến: mục tiêu tác động, chỉ số, cơ chế giám sát của HĐQT.
- Thực hiện và công bố minh bạch kết quả tác động (có thể dùng GRI, IRIS+).
- Mời bên đảm bảo được công nhận để đủ điều kiện SDG Impact Seal; cân nhắc chứng nhận theo ISO/UNDP 53001 khi có cơ chế chứng nhận.
Ví dụ thực hành
Tình huống giả định: Tập đoàn bất động sản – năng lượng R tự đánh giá theo SDG Impact Standards cho Doanh nghiệp.
| Chuẩn | Khoảng trống phát hiện | Hành động cải tiến |
|---|---|---|
| 1. Chiến lược | Chưa xác định tác động trọng yếu theo SDGs; chưa có mục tiêu dựa trên khoa học | Đánh giá trọng yếu kép; đặt mục tiêu giảm phát thải theo SBTi; ưu tiên SDG 7, 11, 13 |
| 2. Quản trị | Dự án mới không có bước đánh giá tác động xã hội | Thêm “cổng tác động” trong quy trình phê duyệt đầu tư |
| 3. Minh bạch | Báo cáo chỉ nêu thành tích | Báo cáo theo GRI, công bố cả tác động tiêu cực và chỉ tiêu chưa đạt |
| 4. Quản trị cấp cao | Thù lao lãnh đạo không gắn với tác động | 20% thưởng của Ban điều hành gắn với chỉ tiêu phát thải và an toàn |
Lưu ý khi sử dụng tại Việt Nam
- Chuẩn về quản trị, không phải danh hiệu: không nên dùng để quảng bá “đạt chuẩn SDG” khi chưa có đảm bảo độc lập.
- Kết hợp VSDGs: khi xác định tác động trọng yếu, đối chiếu 115 mục tiêu cụ thể của Việt Nam.
- Trái phiếu xanh, xã hội: tổ chức phát hành tại Việt Nam có thể dùng bộ chuẩn cho trái phiếu để nâng chất lượng khung phát hành và báo cáo sử dụng vốn.
- ISO/UNDP 53001: theo dõi việc công bố tiêu chuẩn quốc gia tương đương và cơ chế chứng nhận tại Việt Nam.
- Không trùng lặp hồ sơ: dữ liệu cho SDG Impact Standards có thể dùng lại cho GRI, CoP của UN Global Compact và Bộ chỉ số CSI.
Phương pháp & phạm vi phân tích
Nội dung tổng hợp, diễn giải từ FTS Impact Lab và tài liệu cơ quan ban hành; cần kiểm tra phiên bản, nguồn trước công bố.
Nguồn tham khảo
- UNDP SDG Impact – Practice Standards ↗ (truy cập 2026-10-24)
- UNDP (10/2023) Standards Guidance for SDG Impact Standards for Enterprises ↗ (truy cập 2026-10-24)
- UNDP – ISO and UNDP launch world's first International Standard to advance action on the SDGs (28/9/2026) ↗ (truy cập 2026-10-24)
- Đối chiếu: SDGs; Năm chiều tác động; IRIS+; GRI (truy cập 2026-10-24)