Mục lục
##
Tổng quan và nguồn gốc
| Mục | Thông tin |
|---|---|
| Tên tiếng Việt | Tỷ suất hoàn vốn xã hội (SROI) và các nguyên tắc giá trị xã hội |
| Tên tiếng Anh | Social Return on Investment (SROI); Principles of Social Value |
| Đơn vị ban hành/quản lý | Social Value International (SVI) – mạng lưới toàn cầu về giá trị xã hội, quản lý nguyên tắc, chuẩn thực hành và chương trình đảm bảo báo cáo SROI. |
| Bản chất | Phương pháp phân tích dựa trên nguyên tắc; không phải chứng nhận tổ chức. Báo cáo SROI có thể được SVI thẩm định (assurance). |
| Phạm vi tham chiếu | Dự án xã hội, doanh nghiệp xã hội, CSR, chính sách công, mua sắm có giá trị xã hội; dùng để dự báo (trước khi làm) hoặc đánh giá (sau khi làm). |
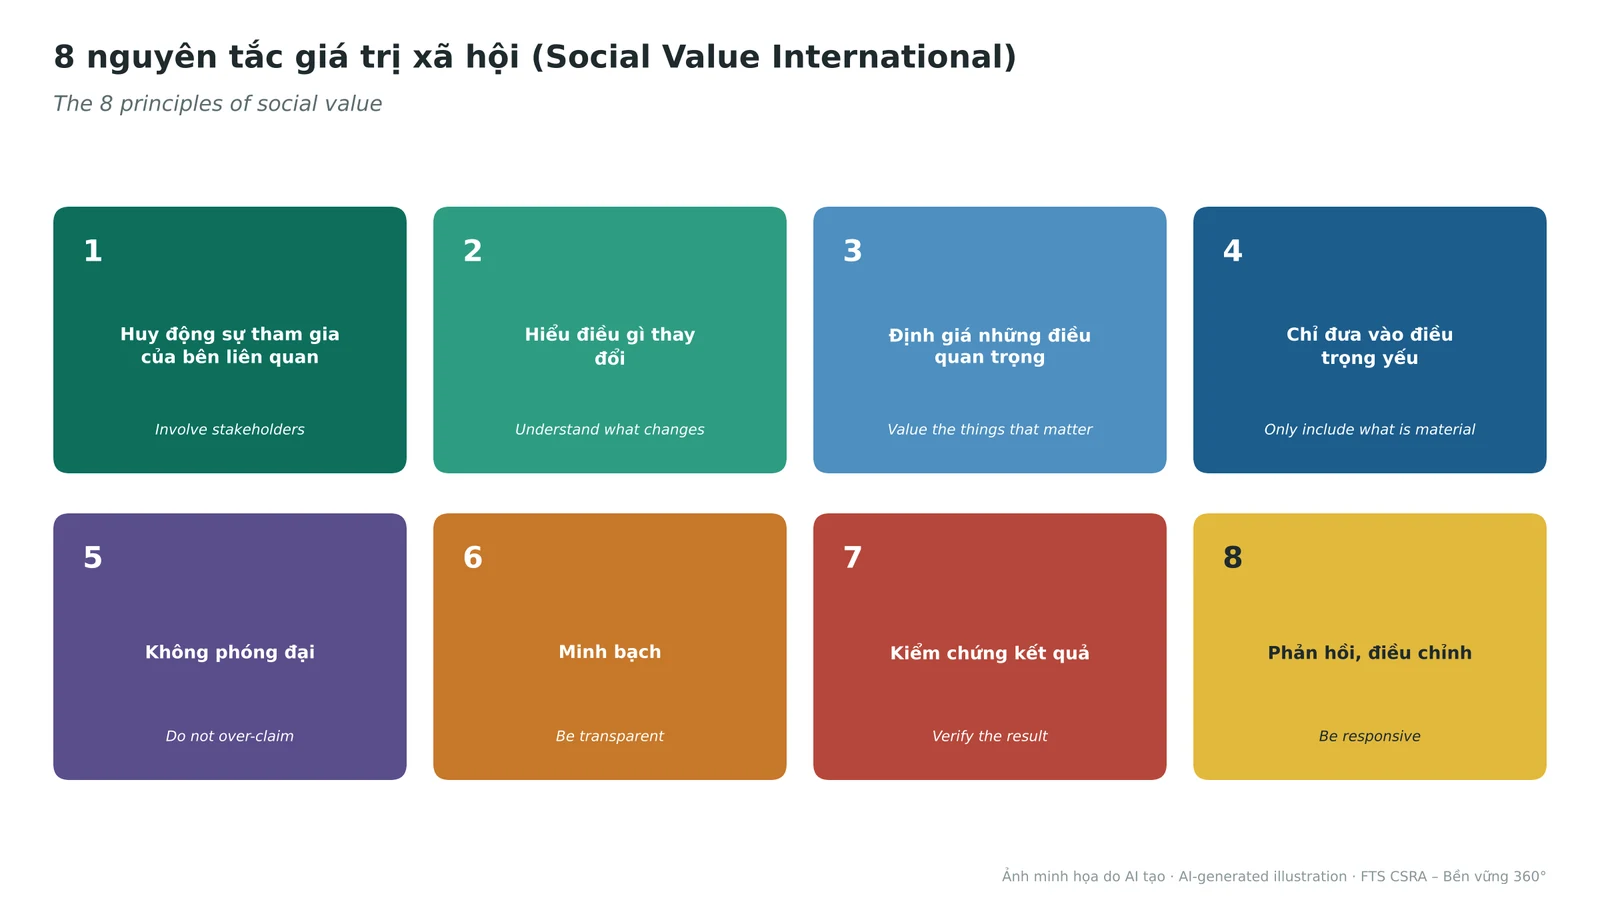
SROI được REDF (Mỹ) phát triển cuối thập niên 1990, sau đó được chuẩn hóa tại Anh qua “Hướng dẫn SROI” (Văn phòng Nội các Anh, 2009, cập nhật 2012). Bộ nguyên tắc gồm 7 nguyên tắc, sau đó Social Value International bổ sung nguyên tắc thứ 8 – Phản hồi, điều chỉnh (Be responsive) và ban hành chuẩn áp dụng riêng cho nguyên tắc này.
Mục đích và cấu trúc chính
Mục đích: đo lường thay đổi có ý nghĩa với bên liên quan và thể hiện bằng giá trị tiền tệ để so sánh với nguồn lực bỏ ra. Công thức:
SROI = Giá trị hiện tại của tác động ròng / Giá trị hiện tại của đầu tư. Tỷ số 3 : 1 nghĩa là mỗi 1 đồng đầu tư tạo ra khoảng 3 đồng giá trị xã hội.
2.1. Tám nguyên tắc giá trị xã hội
| # | Nguyên tắc | Nội dung |
|---|---|---|
| 1 | Huy động sự tham gia của bên liên quan (Involve stakeholders) | Bên liên quan quyết định điều gì được đo và cách định giá |
| 2 | Hiểu điều gì thay đổi (Understand what changes) | Nêu rõ thay đổi xảy ra thế nào, có bằng chứng, cả tích cực và tiêu cực, chủ đích và ngoài ý muốn |
| 3 | Định giá những điều quan trọng (Value the things that matter) | Dùng giá trị đại diện tài chính (proxy) để thể hiện mức quan trọng của kết quả với bên liên quan |
| 4 | Chỉ đưa vào điều trọng yếu (Only include what is material) | Chỉ tính thông tin, bằng chứng đủ quan trọng để ảnh hưởng quyết định |
| 5 | Không phóng đại (Do not over-claim) | Chỉ tính phần giá trị tổ chức thực sự tạo ra (trừ deadweight, attribution…) |
| 6 | Minh bạch (Be transparent) | Công bố cơ sở phân tích, giả định, nguồn dữ liệu, và việc đã trao đổi với bên liên quan |
| 7 | Kiểm chứng kết quả (Verify the result) | Bảo đảm kiểm chứng độc lập phù hợp |
| 8 | Phản hồi, điều chỉnh (Be responsive) | Dùng kết quả để ra quyết định, tối ưu giá trị xã hội cho bên liên quan |
2.2. Bốn điều chỉnh để tính tác động ròng
| Điều chỉnh | Ý nghĩa | Ví dụ |
|---|---|---|
| Deadweight | Phần kết quả vẫn xảy ra dù không có can thiệp | 20% học viên vẫn tìm được việc nếu không đào tạo |
| Thay thế (Displacement) | Phần kết quả chỉ là dịch chuyển kết quả từ nơi khác | 5% việc làm lấy chỗ của lao động khác |
| Quy cho bên khác (Attribution) | Phần kết quả do tổ chức, yếu tố khác đóng góp | 25% nhờ chương trình hỗ trợ việc làm của huyện |
| Suy giảm (Drop-off) | Mức kết quả giảm dần qua từng năm sau can thiệp | Giảm 30%/năm từ năm thứ hai |
2.3. Sáu giai đoạn phân tích SROI
| Giai đoạn | Nội dung |
|---|---|
| 1 | Xác định phạm vi và bên liên quan chính |
| 2 | Lập bản đồ kết quả (bản đồ tác động – impact map) |
| 3 | Chứng minh kết quả bằng bằng chứng và gán giá trị |
| 4 | Xác định tác động ròng (deadweight, displacement, attribution, drop-off) |
| 5 | Tính tỷ số SROI, phân tích độ nhạy |
| 6 | Báo cáo, sử dụng và tích hợp vào quản trị |
Đối tượng và cách áp dụng
Đối tượng: tổ chức xã hội, doanh nghiệp xã hội, bộ phận CSR, nhà tài trợ, quỹ, cơ quan nhà nước muốn chứng minh giá trị của chương trình.
- Quyết định loại phân tích: dự báo (trước khi triển khai) hay đánh giá (dựa trên kết quả thực tế).
- Phỏng vấn, thảo luận với bên liên quan để xác định thay đổi quan trọng với họ.
- Chọn chỉ số và giá trị đại diện tài chính có nguồn rõ ràng (giá thị trường, chi phí tiết kiệm, khảo sát mức sẵn lòng chi trả).
- Áp dụng 4 điều chỉnh, chiết khấu về giá trị hiện tại.
- Phân tích độ nhạy với các giả định chính; trình bày cả câu chuyện thay đổi, không chỉ con số.
Ví dụ thực hành
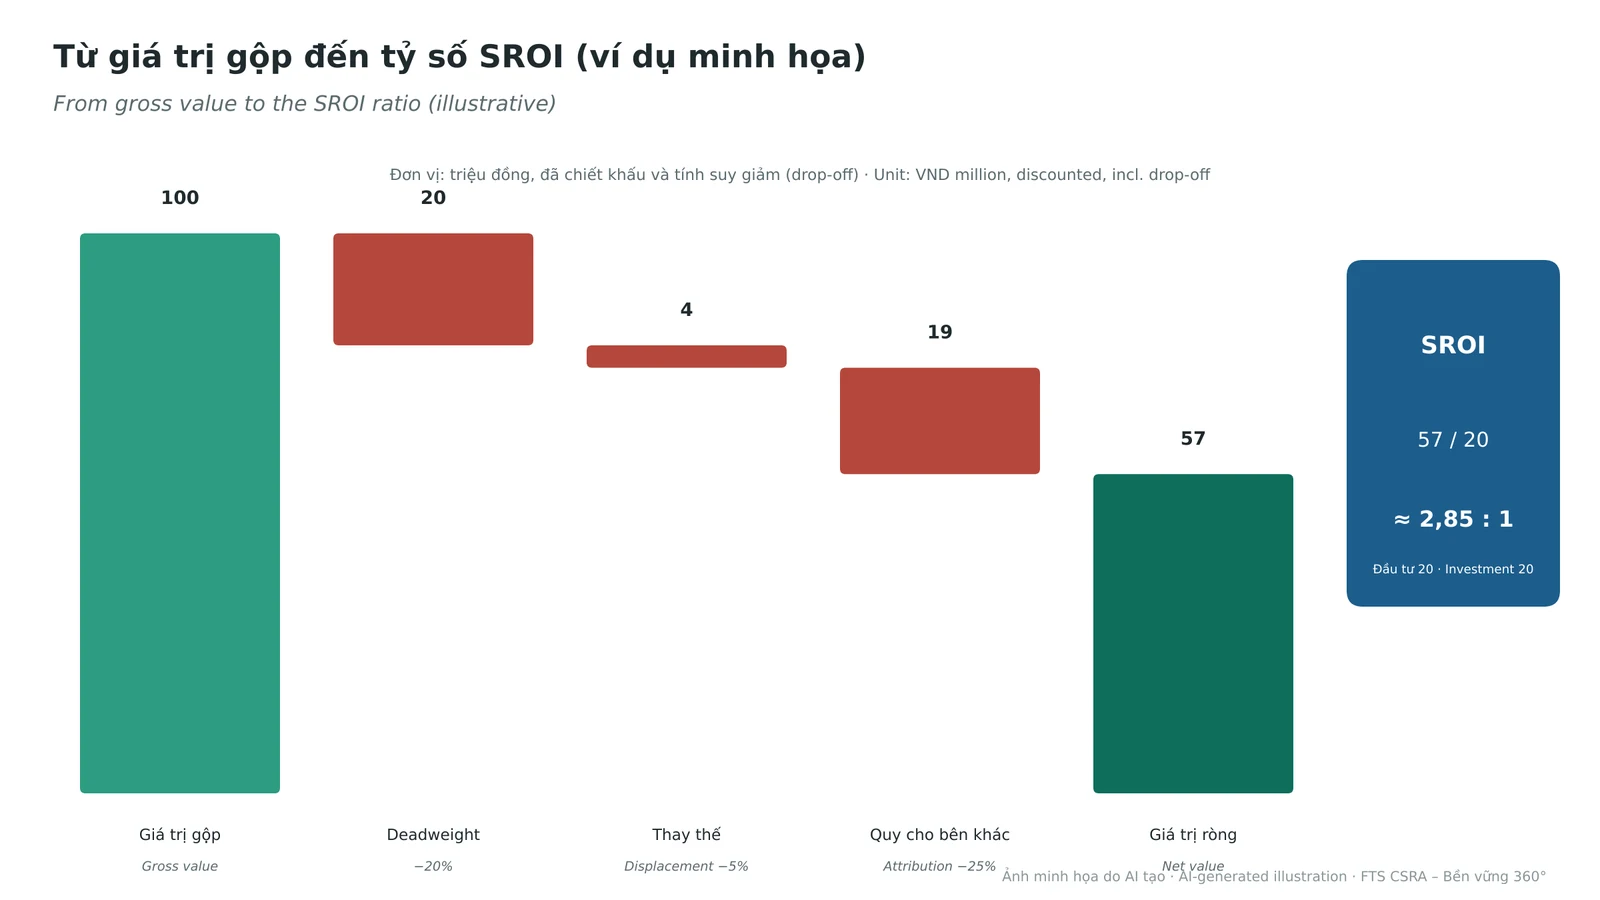
Tình huống giả định: Chương trình đào tạo nghề may cho 100 phụ nữ khó khăn tại Hải Phòng, chi phí 20 triệu đồng/học viên, tổng đầu tư 2 tỷ đồng (bảng dưới tính theo đơn vị trăm triệu đồng, tức đầu tư = 20).
| Kết quả | Giá trị đại diện | Giá trị gộp (trăm triệu đồng) |
|---|---|---|
| Có việc làm ổn định | Thu nhập tăng thêm 3 năm | 70 |
| Tự tin, sức khỏe tinh thần tốt hơn | Chi phí tư vấn tâm lý tương đương | 18 |
| Con cái được chăm sóc, học tập tốt hơn | Chi phí học thêm tiết kiệm được | 12 |
| Tổng giá trị gộp | 100 | |
| Sau deadweight 20%, displacement 5%, attribution 25% | 57 | |
| SROI = 57 / 20 | ≈ 2,85 : 1 |
Phân tích độ nhạy cho thấy nếu tỷ lệ deadweight là 35% thì SROI giảm còn khoảng 2,3 : 1 – vẫn dương, nhưng cần nêu rõ trong báo cáo.
Lưu ý khi sử dụng tại Việt Nam
- Không so sánh SROI giữa các tổ chức khi phạm vi, giả định khác nhau – SROI phù hợp nhất để so sánh phương án trong cùng một chương trình.
- Giá trị đại diện: ưu tiên số liệu Việt Nam (thu nhập theo vùng của Cục Thống kê, chi phí dịch vụ y tế, giáo dục trong nước) thay vì lấy số nước ngoài.
- Tránh phóng đại: áp dụng đủ 4 điều chỉnh; công bố giả định để người đọc kiểm tra.
- Bên liên quan là trung tâm: cần tham vấn trực tiếp người hưởng lợi, không chỉ ý kiến của ban quản lý dự án.
- Dùng kết hợp: Lý thuyết thay đổi để xác định kết quả; OECD-DAC để đánh giá tổng thể; B4SI để báo cáo đầu tư cộng đồng.
Phương pháp & phạm vi phân tích
Nội dung tổng hợp, diễn giải từ FTS Impact Lab và tài liệu cơ quan ban hành; cần kiểm tra phiên bản, nguồn trước công bố.
Nguồn tham khảo
- Social Value International – Standards and Principles ↗ (truy cập 2026-10-24)
- Social Value International – Principle 8: Be Responsive ↗ (truy cập 2026-10-24)
- Principles of Social Value (Social Value UK) ↗ (truy cập 2026-10-24)
- Đối chiếu: A Guide to Social Return on Investment (Cabinet Office, 2012); Lý thuyết thay đổi; Năm chiều tác động (truy cập 2026-10-24)