Châu Âu điều chỉnh các tiêu chuẩn báo cáo phát triển bền vững
Trong những năm gần đây, EU từng bước hoàn thiện hệ thống quy định về công bố thông tin phát triển bền vững nhằm tăng tính minh bạch trong hoạt động của doanh nghiệp, đồng thời cung cấp thông tin cho nhà đầu tư và các bên liên quan đánh giá những rủi ro, tác động và cơ hội liên quan đến phát triển bền vững.
Một trong những nền tảng quan trọng của hệ thống này là Chỉ thị Báo cáo Phát triển Bền vững Doanh nghiệp (CSRD), trong đó yêu cầu các doanh nghiệp thuộc phạm vi điều chỉnh thực hiện báo cáo theo Tiêu chuẩn Báo cáo Phát triển Bền vững châu Âu (ESRS). Bộ tiêu chuẩn bao quát các vấn đề môi trường, xã hội và quản trị (ESG), bao gồm biến đổi khí hậu, đa dạng sinh học, quyền con người và các vấn đề liên quan đến lực lượng lao động.
Tuy nhiên, quá trình triển khai cũng đặt ra những thách thức về khối lượng thông tin phải thu thập, xử lý và công bố. Để giải quyết vấn đề này, EU triển khai gói đơn giản hóa Omnibus I, hướng đến giảm gánh nặng hành chính và điều chỉnh phạm vi doanh nghiệp chịu yêu cầu báo cáo bắt buộc.
Trong khuôn khổ đó, ngày 3/7/2026, Ủy ban châu Âu (EC) đã thông qua các văn bản sửa đổi ESRS và thiết lập tiêu chuẩn báo cáo tự nguyện dành cho các doanh nghiệp nằm ngoài phạm vi báo cáo bắt buộc. Hai văn bản sau đó được công bố trên Công báo chính thức của EU ngày 21/9/2026.
Theo Ủy ban châu Âu, những điều chỉnh này nhằm duy trì chất lượng thông tin công bố, đồng thời giúp hoạt động báo cáo trở nên ngắn gọn, rõ ràng và phù hợp hơn với năng lực thực tế của doanh nghiệp.
ESRS: Giảm đáng kể số lượng dữ liệu công bố, tăng tính linh hoạt
Điểm đáng chú ý trong lần điều chỉnh ESRS là việc tinh gọn số lượng điểm dữ liệu (datapoints) mà doanh nghiệp cần công bố. Theo Ủy ban châu Âu, số lượng điểm dữ liệu bắt buộc giảm hơn 60%, trong khi tổng số điểm dữ liệu giảm hơn 70%. Cơ quan này cũng dự kiến những thay đổi sẽ giúp giảm hơn 30% chi phí báo cáo cho mỗi doanh nghiệp.
Bên cạnh việc cắt giảm dữ liệu, bộ tiêu chuẩn sửa đổi còn được thiết kế ngắn gọn và rõ ràng hơn, bổ sung các cơ chế linh hoạt và đơn giản hóa một số quy trình thực hiện.
Một số định hướng điều chỉnh đáng chú ý gồm:
Tinh giản yêu cầu công bố: Giảm số lượng điểm dữ liệu bắt buộc và loại bỏ các điểm dữ liệu tùy chọn không còn cần thiết, qua đó hạn chế tình trạng doanh nghiệp phải thu thập quá nhiều thông tin.
Làm rõ yêu cầu về tính trọng yếu: Hướng dẫn cụ thể hơn việc xác định thông tin trọng yếu, giúp doanh nghiệp tập trung vào những vấn đề phát triển bền vững thực sự có ý nghĩa đối với hoạt động và các bên liên quan.
Ưu tiên dữ liệu định lượng: Điều chỉnh theo hướng tăng cường sử dụng các chỉ số định lượng thay vì phụ thuộc quá nhiều vào nội dung mô tả, góp phần nâng cao khả năng đánh giá và so sánh thông tin.
Tăng tính linh hoạt: Bổ sung các cơ chế hỗ trợ và điều chỉnh thời gian thực hiện đối với một số yêu cầu, giúp doanh nghiệp có thêm điều kiện chuẩn bị dữ liệu và hệ thống báo cáo.
Đáng chú ý, việc đơn giản hóa ESRS không đồng nghĩa với việc loại bỏ các mục tiêu cốt lõi của báo cáo phát triển bền vững. Các vấn đề môi trường, xã hội và quản trị vẫn là nền tảng của tiêu chuẩn. Doanh nghiệp vẫn cần xác định những tác động, rủi ro và cơ hội trọng yếu liên quan đến hoạt động của mình để cung cấp thông tin phù hợp.
Các tiêu chuẩn sửa đổi sẽ áp dụng đối với năm tài chính bắt đầu từ hoặc sau ngày 1/1/2027. Riêng đối với năm tài chính 2026, quy định cho phép các doanh nghiệp thuộc nhóm đã phải thực hiện báo cáo lựa chọn áp dụng bộ tiêu chuẩn hiện hành hoặc bộ tiêu chuẩn sửa đổi theo các điều kiện chuyển tiếp được quy định.
VS và VSME: Hướng tiếp cận báo cáo tự nguyện cho doanh nghiệp dưới 1.000 lao động
Song song với việc điều chỉnh ESRS, EU cũng thiết lập Tiêu chuẩn Báo cáo Phát triển Bền vững tự nguyện (Voluntary Sustainability Reporting Standard – VS), hướng đến các doanh nghiệp không thuộc phạm vi báo cáo phát triển bền vững bắt buộc và có quy mô dưới 1.000 lao động.
VS được xây dựng trên cơ sở khuyến nghị VSME (Voluntary Sustainability Reporting Standard for SMEs) do Nhóm Tư vấn Báo cáo Tài chính châu Âu (EFRAG) phát triển. Tuy nhiên, cần phân biệt hai khái niệm này: VSME là bộ tiêu chuẩn được EFRAG xây dựng và được Ủy ban châu Âu khuyến nghị vào năm 2025; trong khi VS là tiêu chuẩn tự nguyện được EC thiết lập thông qua văn bản pháp lý năm 2026, kế thừa nền tảng của VSME và được điều chỉnh để phù hợp với khuôn khổ mới.
Khác với ESRS dành cho hoạt động báo cáo bắt buộc của các doanh nghiệp thuộc phạm vi CSRD, VS cung cấp một khuôn khổ tham chiếu có tính tương xứng hơn với năng lực và nguồn lực của các doanh nghiệp nhỏ hơn. Tiêu chuẩn này không tạo ra nghĩa vụ báo cáo bắt buộc đối với doanh nghiệp sử dụng tự nguyện.
VS hướng đến ba mục tiêu chính:
Hỗ trợ doanh nghiệp cung cấp thông tin phát triển bền vững khi nhận được yêu cầu từ các đối tác lớn trong chuỗi giá trị.
Đáp ứng nhu cầu thông tin của ngân hàng, nhà đầu tư và các tổ chức tài chính, qua đó hỗ trợ doanh nghiệp trong quá trình tiếp cận nguồn vốn.
Giúp doanh nghiệp nhận diện và quản lý tốt hơn những vấn đề phát triển bền vững trong hoạt động, chẳng hạn như ô nhiễm môi trường, sức khỏe và an toàn lao động.
Một nội dung quan trọng khác là cơ chế giới hạn yêu cầu thông tin trong chuỗi giá trị (Value Chain Cap). Theo đó, các doanh nghiệp thuộc diện báo cáo bắt buộc theo CSRD không được yêu cầu những doanh nghiệp trong chuỗi giá trị có quy mô không vượt quá 1.000 lao động cung cấp lượng thông tin vượt quá giới hạn được xác định trong VS khi phục vụ mục đích báo cáo phát triển bền vững theo quy định của EU.
Cơ chế này có ý nghĩa đối với các doanh nghiệp nhỏ và vừa, bởi trên thực tế, ngay cả khi không thuộc diện báo cáo bắt buộc, họ vẫn có thể nhận được yêu cầu cung cấp dữ liệu ESG từ khách hàng, đối tác lớn hoặc tổ chức tài chính.
VS chính thức có hiệu lực từ ngày 24/9/2026. Cơ chế giới hạn yêu cầu thông tin trong chuỗi giá trị sẽ được áp dụng đối với các năm tài chính bắt đầu từ hoặc sau ngày 1/1/2027.
Doanh nghiệp Việt Nam cần lưu ý gì trước những thay đổi mới?
Những điều chỉnh của EU không chỉ liên quan đến các doanh nghiệp đặt trụ sở tại châu Âu mà còn có thể ảnh hưởng đến những doanh nghiệp nước ngoài tham gia chuỗi cung ứng, đặc biệt là các nhà cung cấp hàng hóa và dịch vụ cho đối tác châu Âu.
Đối với doanh nghiệp Việt Nam, mức độ tác động sẽ phụ thuộc vào quy mô, vị trí trong chuỗi giá trị, mối quan hệ với khách hàng và yêu cầu thông tin từ các đối tác. Doanh nghiệp không nên mặc định rằng tất cả đều phải trực tiếp áp dụng ESRS, nhưng cũng không nên cho rằng việc nằm ngoài phạm vi báo cáo bắt buộc đồng nghĩa với việc không cần quan tâm đến ESG.
Trong bối cảnh các đối tác châu Âu tiếp tục có nhu cầu thu thập thông tin về môi trường, xã hội và quản trị, dữ liệu ESG có thể trở thành một phần quan trọng trong quá trình đánh giá và duy trì quan hệ kinh doanh.
Việc VS được thiết lập tạo ra một khuôn khổ tham chiếu để doanh nghiệp nhỏ hơn chuẩn hóa thông tin cung cấp cho đối tác. Tuy nhiên, cơ chế Value Chain Cap không có nghĩa doanh nghiệp được miễn mọi yêu cầu cung cấp dữ liệu. Giới hạn này áp dụng trong phạm vi thông tin phục vụ báo cáo phát triển bền vững theo quy định tương ứng của EU, không thay thế các nghĩa vụ thông tin phát sinh từ những quy định pháp luật khác hoặc các mục đích hợp pháp khác.
Trước những thay đổi này, doanh nghiệp Việt Nam cần quan tâm đến một số nội dung:
Thứ nhất, rà soát phạm vi và yêu cầu báo cáo. Doanh nghiệp cần xác định mình có thuộc đối tượng chịu yêu cầu báo cáo bắt buộc hay không, đồng thời tìm hiểu những tiêu chuẩn mà khách hàng, đối tác và tổ chức tài chính đang sử dụng để đánh giá thông tin ESG.
Thứ hai, xây dựng hệ thống dữ liệu ESG có tính nhất quán. Các thông tin về tiêu thụ năng lượng, phát thải khí nhà kính, sử dụng nước, chất thải, điều kiện lao động và quản trị cần được thu thập, lưu trữ và cập nhật có hệ thống. Dữ liệu nên có nguồn gốc rõ ràng, phương pháp tính toán nhất quán và khả năng đối chiếu khi cần thiết.
Thứ ba, xác định các vấn đề phát triển bền vững trọng yếu. Thay vì thu thập dữ liệu một cách dàn trải, doanh nghiệp cần đánh giá những vấn đề có ảnh hưởng đáng kể đến hoạt động sản xuất, kinh doanh và các bên liên quan. Đây cũng là cơ sở để lựa chọn thông tin phù hợp khi lập báo cáo.
Thứ tư, lựa chọn khuôn khổ báo cáo phù hợp. Doanh nghiệp cần phân biệt giữa ESRS, VS và VSME để xác định cách tiếp cận phù hợp với quy mô, năng lực và nhu cầu cung cấp thông tin. Việc lựa chọn tiêu chuẩn không nên chỉ dựa trên xu hướng mà cần gắn với yêu cầu thực tế từ thị trường và đối tác.
Nhìn chung, việc đơn giản hóa các tiêu chuẩn báo cáo của EU tạo thêm điều kiện để doanh nghiệp tiếp cận hoạt động công bố thông tin bền vững. Tuy nhiên, điều đó không làm giảm vai trò của dữ liệu ESG trong quản trị doanh nghiệp và quan hệ chuỗi cung ứng. Chủ động chuẩn bị từ sớm sẽ giúp doanh nghiệp thích ứng tốt hơn với những thay đổi của thị trường và hạn chế áp lực khi phát sinh yêu cầu cung cấp thông tin.
GREEN IN tổ chức webinar cập nhật những điều chỉnh mới về báo cáo ESG
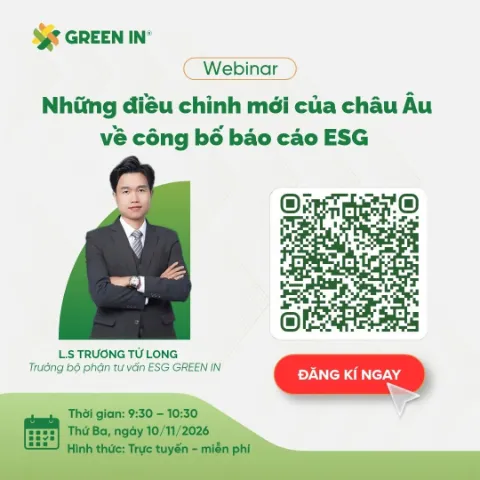
Nhằm hỗ trợ doanh nghiệp cập nhật các thay đổi trong hệ thống báo cáo phát triển bền vững của châu Âu, GREEN IN tổ chức webinar “Những điều chỉnh mới của châu Âu về công bố báo cáo ESG”.
Chương trình tập trung vào những điểm mới của ESRS và VS, sự khác biệt giữa VS và VSME, tác động đối với doanh nghiệp Việt Nam cũng như những vấn đề cần chuẩn bị về dữ liệu và hệ thống báo cáo.
Thông tin chương trình:
Thời gian: 9:30 – 11:00, ngày 10/11/2026 (mở phòng từ 9:15).
Hình thức: Trực tuyến qua Zoom.
Chi phí: Miễn phí.
Diễn giả: Luật sư Trương Tử Long – Trưởng bộ phận Tư vấn ESG GREEN IN.
Nguồn tham khảo
- 1. GREEN IN ↗ (truy cập 2026-11-06)
- 2. European Commission – Commission adopts revised sustainability reporting standards ↗ (truy cập 2026-11-06)
- 3. EFRAG – European Commission adopts revised ESRS and VS ↗ (truy cập 2026-11-06)
- 4. European Commission – Commission Delegated Regulation (EU) 2026/1560 ↗ (truy cập 2026-11-06)
- 5. European Commission – Commission Delegated Regulation (EU) 2026/1563 ↗ (truy cập 2026-11-06)
- 6. European Commission – Questions and Answers on the Voluntary Sustainability Reporting Standard for SMEs (VSME) ↗ (truy cập 2026-11-06)